La presente analisi fornisce una sintesi dettagliata e una valutazione professionale della Circolare n. 12/E – Revisione della disciplina dei redditi dei terreni e aggiornamento delle banche dati catastali – Un Nuovo Orizzonte Fiscale per l’Agricoltura Italiana, pubblicata dall’Agenzia delle Entrate l’8 agosto 2025. Questo documento rappresenta il fulcro operativo di una riforma fiscale di ampia portata che ha come obiettivo la modernizzazione della disciplina relativa ai redditi dei terreni. Il documento chiarifica e fornisce le istruzioni applicative del Decreto Legislativo n. 192/2024, il quale ha attuato i principi e i criteri direttivi delineati dalla Legge n. 111/2023.
La circolare si concentra su due aree principali di profondo cambiamento normativo. In primo luogo, espande in modo significativo la definizione di reddito agrario per includere attività innovative e sostenibili, come le coltivazioni in sistemi evoluti all’interno di fabbricati (ad esempio, il vertical farming e la coltura idroponica) e la cessione di crediti di carbonio. In secondo luogo, essa apporta chiarimenti procedurali critici, specialmente per le società agricole che optano per la tassazione su base catastale, e introduce semplificazioni amministrative per l’aggiornamento dei dati catastali.
L’impatto principale di questa circolare risiede nella sua capacità di fornire certezza operativa a contribuenti e professionisti, allineando finalmente il sistema fiscale italiano – nato in epoca dove queste attività agricole innovative non esistevano – alle pratiche agricole più moderne e agli obiettivi di sostenibilità ambientale. Le nuove disposizioni, applicabili a partire dal periodo d’imposta in corso al 31 dicembre 2024, rendono indispensabile per gli operatori del settore una valutazione immediata delle proprie attività per adeguare la pianificazione fiscale.
Hai dubbi sull’applicazione della Circolare 12/E? Contattami
1. Il Quadro Legislativo e Normativo
La comprensione della Circolare n. 12/E del 2025 richiede una contestualizzazione nel più ampio processo di riforma fiscale che la precede. Il documento non è un’iniziativa isolata, ma il passo finale e operativo di un percorso legislativo strutturato.
1.1 La Legge Delega: Un’Introduzione alla Legge n. 111/2023
L’intero impianto di riforma dei redditi dei terreni affonda le sue radici nella Legge n. 111/2023. Questa normativa, nota come “legge delega per la riforma fiscale,” ha conferito al governo l’autorità di intervenire su vari aspetti del sistema tributario italiano. Essa ha fissato i principi e i criteri direttivi che hanno guidato la successiva emanazione dei decreti legislativi. Il fatto che la riforma sia stata avviata da una legge delega indica un approccio sistematico e ponderato, volto a un riassetto organico delle norme anziché a modifiche estemporanee.
1.2 Il Decreto Attuativo: Analisi del Decreto Legislativo n. 192/2024
In ottemperanza ai principi della Legge n. 111/2023, il governo ha emanato il Decreto Legislativo n. 192 del 13 dicembre 2024, pubblicato sulla Gazzetta Ufficiale il 16 dicembre 2024. Questo decreto è il testo di legge fondamentale che ha introdotto le nuove regole in materia di redditi. La Circolare n. 12/E, nel suo oggetto, fa esplicito riferimento agli articoli 1 e 2 di questo decreto, che riguardano rispettivamente la “Revisione della disciplina dei redditi dei terreni” e “l’Aggiornamento delle banche dati catastali”. Questo collegamento diretto stabilisce la natura interpretativa e attuativa della circolare, che non introduce nuove norme, ma fornisce le linee guida per la corretta applicazione di quelle già in vigore.
1.3 Il Ruolo della Circolare: Dalla Legge alla Guida Operativa
La Circolare n. 12/E dell’8 agosto 2025 svolge la funzione cruciale di ponte tra il dettato normativo del decreto legislativo e la sua applicazione pratica. La sua pubblicazione da parte dell’Agenzia delle Entrate fornisce le “prime indicazioni operative” e i “chiarimenti e disposizioni operative” necessari per la corretta gestione degli adempimenti fiscali. Il valore di questa circolare risiede nella sua capacità di tradurre principi legislativi in istruzioni chiare e fruibili per gli uffici e, di conseguenza, per i contribuenti, che devono poter pianificare
2. La Ridefinizione del Reddito Agrario e le Politiche Proiettate al Futuro
Uno degli aspetti più significativi della riforma, e il punto focale della circolare, è l’allargamento della nozione di reddito agrario a pratiche agricole non tradizionali. Questa estensione non è solo una mera modifica tecnica, ma riflette una precisa strategia di politica economica.
2.1 Inclusione di Attività Agricole Innovative
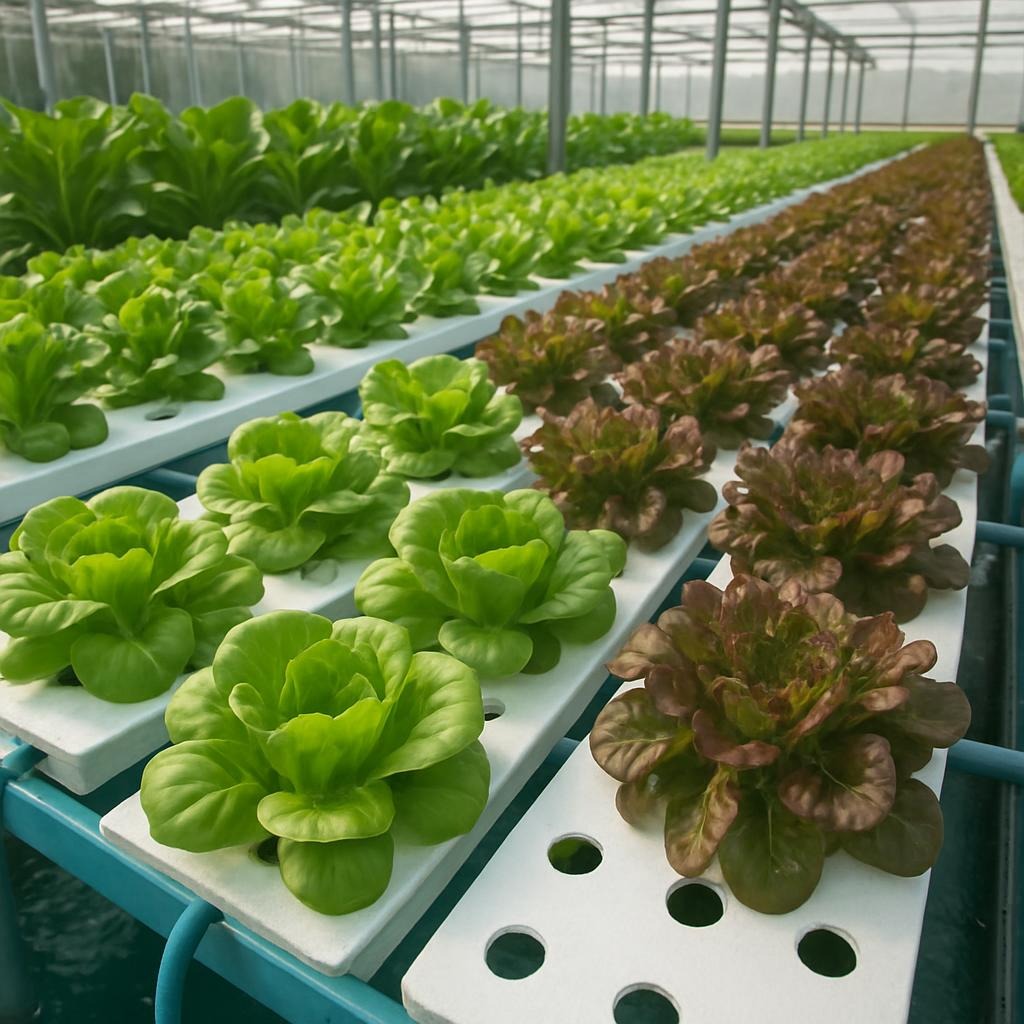
La circolare specifica che la riforma fiscale include esplicitamente le “coltivazioni realizzate con sistemi evoluti in fabbricati,” come il vertical farming e le “colture idroponiche,” nell’ambito delle attività produttive di reddito agrario.1 In passato, queste attività, che spesso si svolgono in contesti urbani o in strutture non classificate come terreni agricoli, sarebbero state tassate come reddito d’impresa, un regime generalmente più oneroso e complesso. Il riconoscimento di queste nuove metodologie come attività agricole a tutti gli effetti significa che i relativi proventi possono beneficiare del regime di tassazione catastale, che è spesso più prevedibile e vantaggioso per il contribuente. Questo orientamento normativo dimostra una chiara volontà del legislatore di utilizzare lo strumento fiscale per incentivare l’innovazione tecnologica e l’investimento in un’agricoltura moderna.
2.2 Il Trattamento di Beni Immateriali e Sostenibilità
Un’ulteriore e cruciale innovazione è l’inclusione della “cessione dei crediti di carbonio” tra le attività che generano reddito agrario. Questa disposizione, in particolare, segna un passo avanti significativo, collegando la fiscalità agricola non solo alla produzione tradizionale, ma anche alla creazione di valore attraverso la sostenibilità ambientale. La commercializzazione di crediti di carbonio è un’attività intrinsecamente legata alle pratiche agricole che contribuiscono alla mitigazione dei cambiamenti climatici. Inquadrando fiscalmente questo tipo di reddito in modo agevolato, lo Stato incoraggia attivamente gli agricoltori a implementare pratiche virtuose per la gestione del territorio e l’assorbimento della CO₂. Questa scelta normativa spinge il settore agricolo verso un modello di sviluppo più sostenibile, riconoscendo e premiando il contributo che l’agricoltura può dare alla transizione ecologica.
| Attività | Vecchio Regime Fiscale (potenziale) | Nuovo Regime Fiscale (Circolare n. 12/E/2025) |
| Coltivazioni tradizionali | Reddito agrario | Reddito agrario |
| Coltivazioni in fabbricati (es. vertical farming, idroponica) | Reddito d’impresa | Reddito agrario |
| Cessione crediti di carbonio | Reddito d’impresa o diverso | Reddito agrario |
3. Il Regime Fiscale per le Società Agricole: Chiarimenti e Nuance
La circolare dedica una parte significativa del suo contenuto a fornire chiarimenti specifici per le società agricole, in particolare per quelle che scelgono di avvalersi del regime di tassazione catastale.
3.1 Chiarimenti sul Regime di Tassazione Catastale
La Circolare n. 12/E analizza dettagliatamente le nuove disposizioni per la determinazione dei redditi delle società agricole che optano per il regime di tassazione catastale.6 Questo regime è una soluzione semplificata che calcola il reddito imponibile sulla base delle rendite catastali dei terreni posseduti, offrendo una notevole semplificazione amministrativa rispetto alla tassazione ordinaria. La circolare fornisce un’interpretazione autorevole delle norme, garantendo che le società possano applicare correttamente il regime agevolato senza incertezze.
3.2 Focus Specifico sulle Società di Persone
Un punto di particolare rilevanza è il chiarimento fornito per le società di persone. La circolare specifica che anche le “società di persone che hanno optato per il regime catastale” possono beneficiare del regime forfetario. Questa precisazione è di importanza fondamentale poiché elimina ogni potenziale ambiguità sulla loro ammissibilità. Conferma che, al pari delle società che non hanno optato, anche quelle che hanno esercitato l’opzione rientrano nell’ambito di applicazione dell’articolo 5 della legge n. 413/1991. Questa esplicita conferma da parte dell’Agenzia delle Entrate fornisce una guida sicura ai professionisti, riducendo i rischi di contenzioso e facilitando la pianificazione fiscale per questa categoria di contribuenti.
3.3 Conseguenze per le Attività Agrituristiche
La circolare analizza anche le conseguenze che la nuova disciplina sui redditi dei terreni ha sull’attività agrituristica. Infatti sono molte le imprese agricole che combinano l’attività prevalente dell’agricoltura con quella turistico-ricettiva, rendendo rilevante (da un punto di vista fiscale) distinguere tra i flussi di reddito agrario e quelli derivanti dall’agriturismo ai fini della corretta determinazione del reddito imponibile.
Proprio per la determinazione del reddito imponibile la circolare 12/E del 08/08/2025 distingue due fattispecie:
- società a responsabilità limitata e società cooperative, qualora svolgano attività agrituristica, conseguono un reddito d’impresa da determinarsi secondo le modalità ordinarie. Ne consegue che le società a responsabilità limitata e le società cooperative, peraltro, escluse dall’ambito soggettivo del regime di cui al richiamato articolo 5, non possono determinare forfetariamente il reddito d’impresa derivante da attività agrituristica, neanche avvalendosi del regime di cui all’articolo 56-bis, comma 3, del TUIR, ancorché abbiano optato per il regime catastale. Conseguentemente, tali società continuano a determinare il reddito d’impresa derivante dall’attività agrituristica esclusivamente in via analitica.
- Per la medesima motivazione di cui sopra, le società di persone che hanno optato per l’applicazione del regime catastale ai sensi dell’articolo 1, comma 1093, della legge n. 296 del 2006 non possono avvalersi del comma 3 dell’articolo 56-bis del TUIR, qualora producano un reddito derivante da attività agrituristica, ma, diversamente dalle società di capitali, rientrano nell’ambito applicativo soggettivo dell’articolo 5 della legge n. 413 del 1991, al pari di quelle che non hanno optato. Quindi determinano il reddito imponibile applicando all’ammontare dei ricavi conseguiti con l’esercizio di tale attività (agrituristica), al netto della imposta sul valore aggiunto, il coefficiente di redditività del 25 per cento.
4. Aggiornamenti Catastali e Gestione dei Dati: Semplificazione e Automazione
L’attuazione della riforma dei redditi dei terreni è intrinsecamente legata all’aggiornamento delle banche dati catastali. La circolare fornisce istruzioni operative per garantire che i valori fiscali riflettano correttamente le nuove tipologie di reddito agrario.
4.1 Nuove Procedure per l’Aggiornamento delle Banche Dati Catastali
La circolare affronta il tema dell’aggiornamento delle “banche dati catastali” in base agli articoli 1 e 2 del D.Lgs. n. 192/2024.2 Questo aspetto procedurale è essenziale per la corretta implementazione della riforma. L’obiettivo è assicurare che la classificazione e il valore catastale dei terreni siano coerenti con le nuove definizioni di reddito agrario, comprese le attività innovative. Le nuove procedure informatiche, come menzionato in una delle analisi disponibili, sono state introdotte proprio per mantenere aggiornate le classificazioni colturali dei terreni.
4.2 L’Esonero per l’AGEA: Un Passo Verso la Condivisione dei Dati Inter-Agenzia
Un punto di notevole interesse e che riflette una tendenza alla semplificazione amministrativa è l’esonero dall’obbligo di comunicazione per i terreni monitorati dall’AGEA (Agenzia per le erogazioni in agricoltura). La circolare chiarisce che per questi terreni, il contribuente è “esonero dall’obbligo di comunicare all’Agenzia delle Entrate i fatti che possono comportare variazione del reddito dominicale”. Tale esonero implica che l’Agenzia delle Entrate acquisirà direttamente i dati necessari da AGEA, eliminando la duplicazione degli adempimenti a carico del contribuente. Questo meccanismo di scambio di dati tra enti pubblici è un chiaro segnale di un’evoluzione verso una pubblica amministrazione più integrata e digitale. L’approccio mira a ridurre la burocrazia per i cittadini, spostando l’onere di raccolta e verifica dei dati tra le agenzie governative.
5. Tempistiche e Applicazione
Per i professionisti e i contribuenti, la tempistica di applicazione delle nuove norme è di cruciale importanza. La circolare fornisce indicazioni chiare a riguardo.
5.1 Decorrenza e Periodo d’Imposta
La nuova disciplina si applica ai “redditi prodotti a partire dal periodo d’imposta in corso al 31 dicembre 2024”. Per la maggior parte dei contribuenti con periodo d’imposta coincidente con l’anno solare, ciò significa che le nuove regole sono già in vigore e devono essere considerate per la dichiarazione dei redditi relativa all’anno 2024, che verrà presentata nel 2025.
5.2 Implicazioni Pratiche della Decorrenza
La decorrenza immediata impone ai consulenti fiscali di rivedere la propria pianificazione e la redazione delle dichiarazioni dei redditi. Per le attività innovative che ora rientrano nel reddito agrario, i contribuenti potranno beneficiare di un regime fiscale più favorevole per l’anno 2024. È pertanto essenziale che i professionisti aggiornino le proprie conoscenze e modellino le nuove tassazioni per fornire una consulenza accurata e tempestiva ai propri clienti.
6. Conclusioni e Raccomandazioni Professionali
6.1 Analisi d’Impatto Olistica
La Circolare n. 12/E/2025 dell’Agenzia delle Entrate non è un semplice aggiornamento di prassi, ma un documento fondamentale che concretizza una riforma legislativa orientata al futuro. La sua duplice azione di modernizzazione delle definizioni di reddito e di semplificazione delle procedure amministrative la posiziona come un elemento chiave per promuovere l’innovazione e l’efficienza nel settore agricolo. L’inclusione di attività come il vertical farming e la cessione di crediti di carbonio nel reddito agrario dimostra un approccio proattivo nel supportare la transizione del settore verso pratiche più tecnologiche e sostenibili. Parallelamente, l’introduzione di meccanismi di scambio dati tra l’Agenzia delle Entrate e l’AGEA rappresenta un passo significativo verso una burocrazia meno onerosa per il contribuente.
6.2 Raccomandazioni Strategiche per Consulenti e Contribuenti
Sulla base di questa analisi, si raccomandano le seguenti azioni pratiche per consulenti fiscali e per i contribuenti del settore agricolo:
- Valutare le attività correnti e pianificate: Le aziende agricole dovrebbero riesaminare le proprie attività, in particolare quelle innovative o legate alla sostenibilità, per verificare se rientrano nella nuova definizione di reddito agrario. Questo potrebbe portare a significativi risparmi fiscali e a una maggiore competitività.
- Verificare e aggiornare i dati catastali: È fondamentale che i contribuenti si assicurino che i loro dati catastali siano accurati, specialmente per i terreni gestiti da AGEA. La verifica tempestiva garantirà che possano beneficiare dell’esonero dall’obbligo di comunicazione, riducendo l’onere amministrativo.
- Coinvolgere un professionista per la pianificazione fiscale: Le nuove regole offrono opportunità che richiedono una pianificazione fiscale strategica. Le imprese che intendono investire in nuove tecnologie agricole o in mercati emergenti come quello dei crediti di carbonio dovrebbero consultare un esperto per modellare l’impatto fiscale delle loro scelte.
6.3 Prospettive: Possibili Sviluppi Futuri
La riforma in oggetto è probabile che sia solo il primo passo di una più ampia strategia volta a modernizzare il diritto tributario italiano. Il successo dell’implementazione di queste regole potrebbe spianare la strada a riforme simili in altri settori economici, applicando i principi di agevolazione fiscale per promuovere l’innovazione, la sostenibilità e l’efficienza amministrativa. Il modello di cooperazione tra enti pubblici per la gestione dei dati potrebbe diventare un riferimento per la semplificazione burocratica in Italia.